
Orto en Madrid: 08:10
Ocaso en Madrid: 19:59
Santo del día: San Jerónimo
Presbítero y doctor de la Iglesia. Nacido en Dalmacia, se formó en Roma, abrazó la vida ascética en Oriente y, establecido en Belén, tradujo y explanó las Sagradas Escrituras hasta una edad provecta.
NÚMERO DEL DÍA 40
Los cuarenta millones de barriles que Washington ofrece desde la Reserva Estratégica son un parche táctico: compran días de calma en la gasolina y no reabren el Estrecho.
1. EL ANÁLISIS
La mediación catarí entre Washington y Teherán ha tenido un avance mínimo y eleva la probabilidad de un retorno al combate.
El índice MOVE, que mide la volatilidad de los bonos, está por encima de 100, es una locura. Mientras tanto el VIX, que mide lo mismo pero en el SP500 está más o menos tranquilo. Generalmente esta discrepancia se resuelve en favor de los bonos. Esto quiere decir que las bolsas deberían sufrir un desplome en los próximos meses. Personalmente calculo que después de las midterm (3 noviembre). Refugio en el oro y BTC.
El Gobierno convierte la vivienda en un arma y amenaza con contratos indefinidos y con el veto a los desahucios: ataca la propiedad privada para sostener una coalición que no busca el bien común, sino la rentabilidad electoral.
Como os prometí, aquí está el informe que ha preparado el Instituto Español de Economía, del que soy analista jefe, sobre la crisis de vivienda, sus causas y sus posibles soluciones.
2. RESUMEN EJECUTIVO
Teatro de Operaciones: La mesa de Ormuz no avanza; Irán aplaza lo nuclear; Israel golpea la cúpula de Hamás en Gaza; Netanyahu viaja a los Emiratos; Rusia hiere la ciencia ucraniana; las últimas bases estadounidenses en Irak se evacúan.
Mercados & Capital: Bolsas mixtas, curva más pendiente, crudo contenido, oro bajo 4.200, PCE y voceros de la Fed en la sesión estadounidense; AMD compra World Labs y L3Harris firma un contrato de propulsión THAAD.
Frente Interno: El decreto de vivienda pactado con Junts, la acampada de Sol y el cerco a la sede de la Comunidad de Madrid dominan la jornada.
3. TEATRO DE OPERACIONES
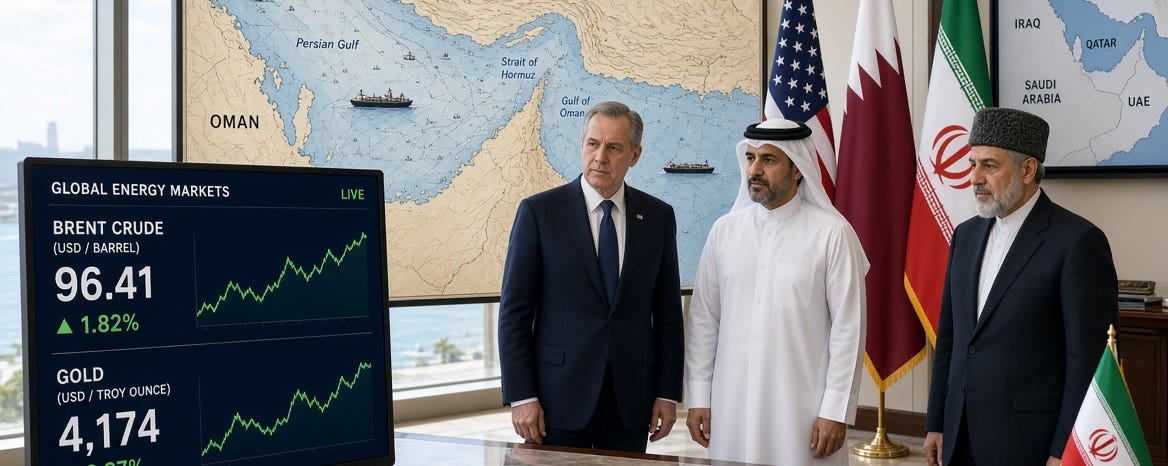
Ormuz sin pacto: las gestiones de Qatar con Washington y Teherán apenas avanzan y elevan la probabilidad de un nuevo ciclo de combate.
Irán aplaza lo nuclear: una fuente diplomática afirma que Teherán solo hablará del átomo cuando se reabra el Estrecho y caiga el bloqueo naval.
Netanyahu en los Emiratos: Israel y los EAU confirman el viaje del primer ministro, que busca profundidad estratégica mientras Gaza sigue bajo fuego.
Golpe a Hamás en el norte de Gaza: el Ejército israelí elimina a Izz al-Din al-Beik, jefe del brazo armado en esa franja.
Rusia hiere la Academia de Ciencias en Kiev: un enjambre de drones mata a nueve personas y alcanza el templo civil de la ciencia ucraniana.
4. MERCADOS & CAPITAL
PCE y PIB cierran el trimestre: el índice de precios del consumo personal de agosto y el PIB definitivo del segundo trimestre miden si la Fed puede pausar o debe seguir apretando.
Williams y Barr dividen el relato: el presidente de Nueva York niega urgencia tras la alza de septiembre y el gobernador Barr mantiene que harán falta más ajustes.
AMD compra World Labs por 8.200 millones: la operación, íntegramente en acciones, refuerza la carrera por la inteligencia espacial y la visión artificial.
L3Harris obtiene 6.000 millones en propulsión THAAD: el contrato militar convierte la tensión del Golfo en caja visible para la industria de misiles.
El Banco Popular de China recorta 25 puntos el crédito hipotecario complementario: Pekín inyecta liquidez doméstica en vísperas del PMI y de las vacaciones de la Fiesta Nacional.
5. FRENTE INTERNO
El decreto Maricarmen sale de cinco meses con Junts: el Gobierno fuerza un golpe exprés de vivienda y reta a los socios a votar en contra.
Contratos indefinidos y veto al desahucio: el Ejecutivo amenaza con paralizar el mercado del alquiler y con limitar de forma permanente el precio de reventa en las ayudas del ICO.
Moncloa admite el fracaso habitacional: reconoce en privado que el problema de la vivienda es imposible de resolver a corto y medio plazo.
La acampada de Sol no se levanta: Ayuso denuncia el descontrol del cerco a la sede de la Comunidad, con gente subida a las ventanas.
España arrolla a Croacia por 4-1: Lamine Yamal firma la noche deportiva mientras Cataluña permanece en alerta roja por lluvias y granizo.
6. RED TEAMING
¿Y si estamos equivocados?: un gesto de última hora de Qatar, con una reapertura parcial del Estrecho a siete días, desinflaría el premio de guerra del crudo y castigaría la defensa comprada esta semana.
Escenario alternativo: Teherán acepta hablar de lo nuclear a cambio de un alivio limitado y Trump prioriza la foto con Xi y con Putin en el G20 de Miami; el mercado leería desescalada y rotaría hacia duración y tecnología.
Punto ciego: la evacuación de las últimas bases estadounidenses en Irak, pactada en 2024 y ejecutada ahora, deja un vacío de inteligencia y de logística en la orilla árabe del Golfo que el precio del Brent todavía no descuenta.
7. MERCADO CRIPTO, DIVISAS Y COMMODITIES
El Bitcoin cotiza a 83.345 dólares con una variación de +0,16% en veinticuatro horas y el Ethereum a 2.673 dólares con +0,10%. El oro al contado se mantiene poco cambiado bajo los 4.200 dólares, en torno a 4.174 dólares la onza, presionado por la pendiente de la curva y por un dólar que ayer avanzó. El Brent (BZ=F) marca 96,41 dólares (+0,26%) tras el recorte de la víspera, cuando el WTI cerró en 89,38. El EUR/USD oscila cerca de 1,13-1,14 y el USD/JPY se sostiene en la zona de 157,4 con Tokio verbalizando la infravaloración del yen. El S&P 500 cierra la víspera mixto en torno a 7.677 puntos y el VIX se sitúa cerca de 16, con sesgo elevado. La plata ronda los 61 dólares. El dato que mueve la sesión es el PCE estadounidense.
8. INTELIGENCIA DE MERCADO — IDEAS BAJO ANÁLISIS
XLE (energía estadounidense), 7,5/10: la tesis es el atasco de Ormuz y la oferta táctica de la Reserva Estratégica, que no sustituye al flujo del Golfo; el riesgo principal es un pacto catarí de última hora; veredicto: mantener y añadir en retrocesos del Brent.
LHX (L3Harris), 8,0/10: el contrato de 6.000 millones en propulsión THAAD convierte la amenaza de misiles en ingresos visibles; el riesgo es la ejecución y el techo presupuestario del Congreso; veredicto: acumular con disciplina.
GLD (oro), 6,5/10: el metal cubre la cola geopolítica, pero el decenal por encima del 5,25% le roba brillo; el riesgo es una nueva pata alcista de tipos reales; veredicto: mantener como seguro, no como motor.
MU (Micron), 6,0/10: las cuentas de esta tarde son el catalizador del complejo de semiconductores de memoria; el riesgo es una guía débil de márgenes; veredicto: esperar al cierre de resultados antes de aumentar.
SAN (Banco Santander), 4,0/10: el decreto de vivienda y el veto al desahucio envenenan el colateral residencial español; el riesgo es la extensión del intervencionismo al crédito; veredicto: infraponderar hasta que el BOE y el mercado midan el daño.
9. SÍNTESIS ESTRATÉGICA (OODA)
OBSERVAR El canal de Qatar no produce texto operable. Irán fija el orden: primero Ormuz, después el átomo. El PCE y cuatro gobernadores de la Fed ocupan la tarde de Nueva York. En Madrid, el decreto de vivienda sale con Junts y la calle no se retira de Sol.
ORIENTAR La prima de guerra del crudo es un seguro, no una tendencia limpia. La curva más pendiente y el oro bajo 4.200 dicen que el mercado teme tipos altos con conflicto abierto. La propiedad inmobiliaria española queda bajo sospecha regulatoria.
DECIDIR Priorizar caja, energía de calidad y defensa con contrato firmado. Recortar banca y socimis expuestas al alquiler intervenido. No perseguir el rebote técnico de Europa sin el PCE.
ACTUAR Añadir LHX y XLE con stops bajo los mínimos de la víspera. Mantener el oro como cobertura, no como apuesta. Dejar MU en observación hasta la guía. Reducir SAN. Revisar a las 21:00 CEST, tras el PCE y el inicio de Micron.
10. ACADEMIA
Reserva Estratégica de Petróleo (SPR): inventario público estadounidense de crudo destinado a absorber un choque de oferta; la oferta de cuarenta millones de barriles es un instrumento político de días, no una sustitución del Estrecho.
PCE (Personal Consumption Expenditures): el deflactor del consumo que la Reserva Federal usa como brújula de inflación; el dato de agosto decide la retórica de octubre.
THAAD: sistema de defensa antimisiles de alta cota; el contrato de propulsión de L3Harris liga el presupuesto de disuasión con el teatro del Golfo.
Contrato de alquiler indefinido: figura que convierte el arrendamiento en una cesión casi permanente del uso y erosiona el derecho de propiedad del casero.
Pendiente de la curva (steepener): ensanchamiento del diferencial entre tramos cortos y el decenal; ayer se produjo mientras Williams enfriaba las apuestas de alza de octubre.
AVISO LEGAL & FILOSOFÍA
Este es un informe para clientes de Consilia Strategy Spain SL y se basa en la filosofía de Soberanía Personal; elaborado parcialmente con IA, utiliza análisis cruzado de más de 50 fuentes de información públicas y privadas (OSINT/HUMINT). No constituye asesoramiento financiero regulado ni recomendación de compraventa. Las decisiones de inversión son responsabilidad exclusiva del lector. DYOR.
© Marcial Cuquerella | 2026 - Todos los derechos reservados.