
Orto en Madrid: 08:05
Ocaso en Madrid: 20:07
Santo del día: San Cleofás
Discípulo del Señor a quien el Resucitado se reveló en el camino de Emaús y en la fracción del pan; la Iglesia le recuerda como testigo de la esperanza pascual.
NÚMERO DEL DÍA 5,19
El rendimiento del T-Note a diez años fija el precio del capital mundial y convierte cada shock de petróleo en una amenaza de nuevo endurecimiento de la Reserva Federal.
1. EL ANÁLISIS
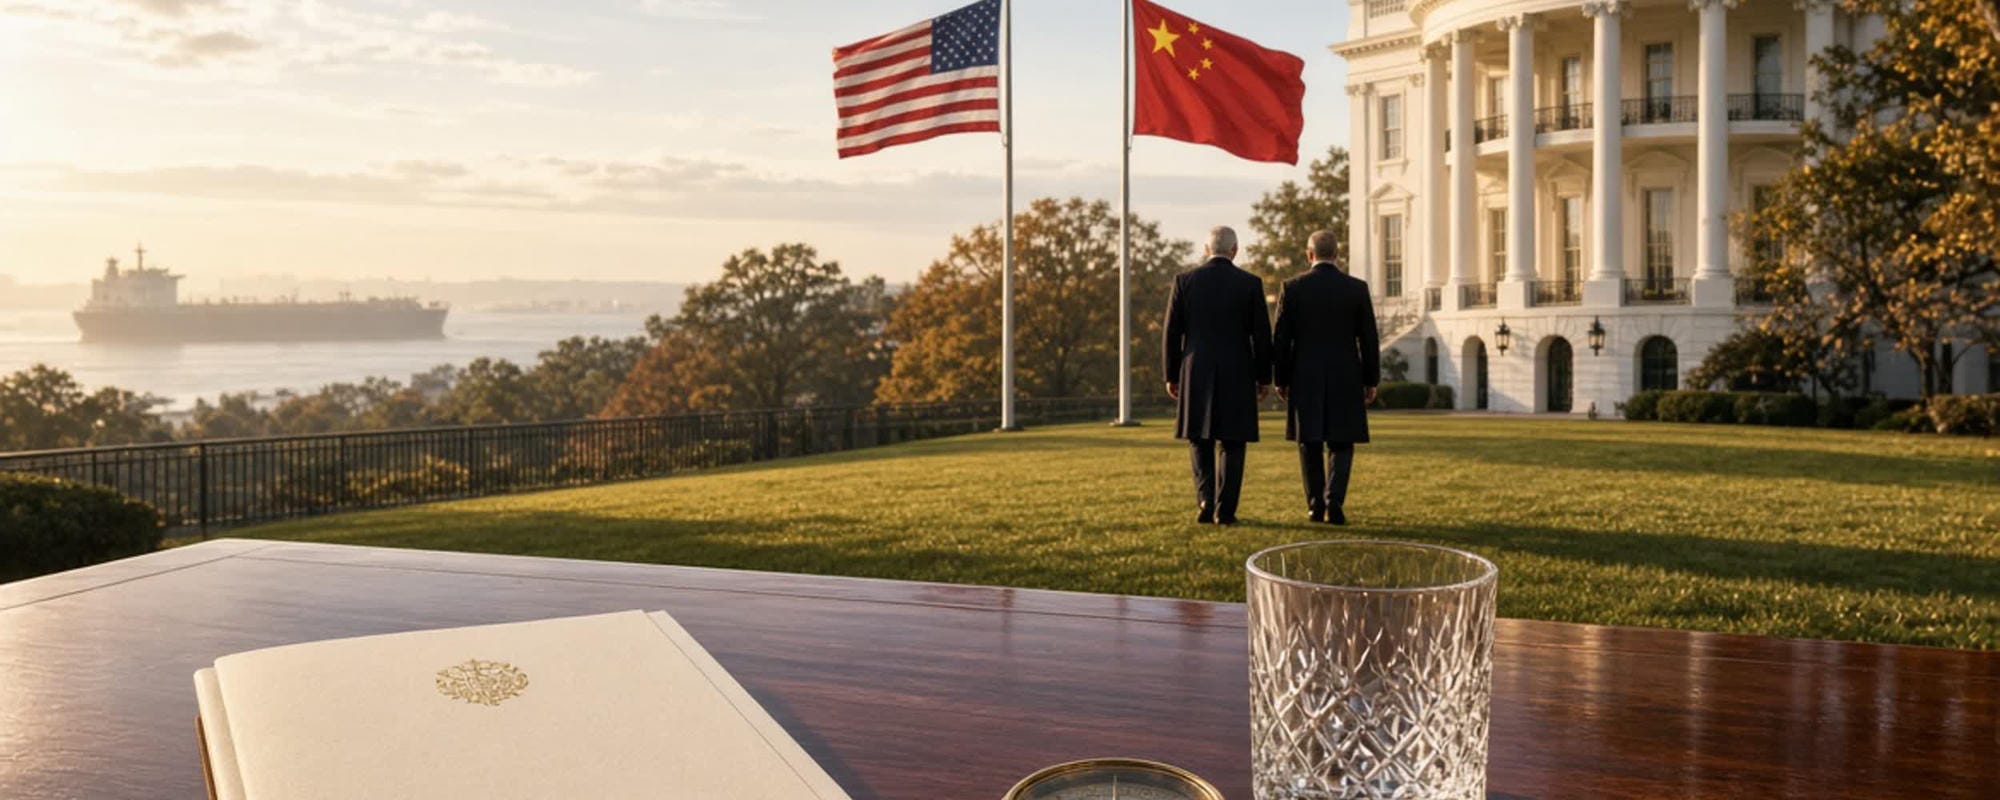
La cumbre entre el presidente Donald Trump y el presidente Xi Jinping en Washington ha producido una prórroga de la tregua comercial hasta el 10 de enero y un calendario diplomático hacia Shenzhen y Miami. China sigue teniendo el control de las tierras raras.
El mercado ha recibido esa prórroga con indiferencia porque el verdadero árbitro de la sesión ha sido el mercado de deuda. El bono estadounidense a treinta años ha marcado el nivel más alto desde 2004, el T-Note a diez años se sitúa en el entorno del 5,19 por ciento y la probabilidad implícita de una subida de un cuarto de punto en octubre se ha elevado hasta el 71 por ciento.
En España, Sánchez ha comparecido ante la Asamblea General sin admitir error alguno sobre Ceuta, ha agradecido a Rabat y ha trasladado al Ayuntamiento de Madrid y a la Comunidad la responsabilidad del desahucio del deshaucio de Maricarmen, una anciana de ochenta y siete años, a pesar de que ella misma culpa a Sánchez de su situación.
2. RESUMEN EJECUTIVO
Teatro de Operaciones: La Casa Blanca y Zhongnanhai firman una prórroga de dos meses; la inteligencia estadounidense alerta a capitales europeas sobre la amenaza híbrida rusa; Washington y Teherán exploran un esquema por fases para Hormuz mientras los hutíes golpean suelo saudí.
Mercados & Capital: Las bolsas cierran mixtas; el Tesoro a treinta años marca máximos de 2004; la Reserva Federal endurece el tono; Oracle declara fuerza mayor en un centro de datos de Nuevo México; el crudo sostiene la prima de guerra.
Frente Interno: Bruselas admite la campaña híbrida rusa contra España; Ceuta y el desahucio de Maricarmen fracturan al Gobierno; el caso de las joyas de Zapatero tensiona al PSOE; el PP propone un IVA del 0 por ciento sobre los alimentos básicos.
3. TEATRO DE OPERACIONES
Washington y Pekín prorrogan la tregua hasta el 10 de enero — Los dos presidentes aplazan el choque arancelario y reservan las tierras raras, Taiwán y el expediente iraní para las citas de Shenzhen y Miami.
La inteligencia de los Estados Unidos alerta a París y a Roma — Moscú intensifica la guerra híbrida sobre el flanco mediterráneo de la Alianza y trata la distancia geográfica como un activo psicológico, no como un escudo.
Washington y Teherán discuten un esquema por fases para Hormuz — Un posible levantamiento del bloqueo naval a cambio de la reapertura del estrecho convive con la amenaza de un consejero iraní de abrir un nuevo escenario en el Bab el-Mandeb.
Los hutíes atacan instalaciones saudíes en Yazan — El proxy yemení reabre el teatro del Mar Rojo y sostiene la prima de guerra sobre el crudo en el séptimo mes del conflicto entre los Estados Unidos e Irán.
El secretario Rubio declara el fracaso del sistema internacional — El titular de Estado afirma que la arquitectura multilateral no resuelve Tailandia-Camboya, India-Pakistán, el Congo, Sudán ni el estrecho de Hormuz, y subordina ese orden al interés nacional estadounidense.
4. MERCADOS & CAPITAL
Varios gobernadores de la Reserva Federal abren la puerta a otra alza en 2026 — Williams considera razonable un nuevo incremento antes de fin de año y Paulson sostiene que la inflación aún exige tipos más altos.
La subasta del T-Note a siete años sale débil y el mercado de deuda se empina — La demanda institucional no absorbe el papel largo y el diferencial entre el tramo corto y el tramo de treinta años se amplía.
Oracle notifica fuerza mayor sobre el centro de datos de Nuevo México — El grupo intenta cubrirse frente a sobrecostes y retrasos de suministro eléctrico en un proyecto de inteligencia artificial, y arrastra a Blue Owl.
Norges Bank sube tipos 25 puntos básicos mientras Banxico, el SNB y el Riksbank se mantienen — La divergencia de bancos centrales premia a las monedas de países exportadores de energía y penaliza a las de tipos reales negativos.
El calendario de hoy carga datos reales y juicio soberano — Salen los pedidos de bienes duraderos de agosto, el GfK alemán y el Nowcast de Atlanta; Moody’s revisa a la Unión Europea y a Italia en jornada de festivo bursátil chino.
5. FRENTE INTERNO
Bruselas reconoce la amenaza híbrida rusa sobre España — La Comisión admite ataques contra Estados miembros y deja en evidencia la falta de preparación nacional para una campaña que no necesita tanques.
Sánchez no admite errores sobre Ceuta ante la ONU — El presidente atribuye la crisis a la desigualdad, la desesperación y la desinformación, elogia a Marruecos y proclama que España saldrá más fuerte.
El desahucio de Maricarmen parte al Gobierno y a las administraciones de Madrid — Sumar exige expropiar la vivienda y congelar alquileres; el presidente culpa a Ayuso y a Almeida; la presidenta madrileña denuncia algaradas alentadas desde Moncloa.
El silencio de Riad complica la defensa de Zapatero — El expresidente ocultó en su declaración las joyas que dice haber recibido del monarca saudí y el PSOE urge a dejarle caer para no contaminar la víspera electoral.
El PP propone un IVA del 0 por ciento para todos los alimentos básicos — La medida incluye la carne y el pescado y se presenta como respuesta fiscal a la inflación de la cesta, mientras Illa se apresta a recibir a Puigdemont en el Palau.
6. RED TEAMING
¿Y si estamos equivocados?: La prórroga hasta enero puede ser el preludio de un pacto más amplio sobre soja, Boeing y licencias de tierras raras, y no un mero aplazamiento; en ese caso el mercado de riesgo se adelantaría a la tesis de estancamiento estratégico.
Escenario alternativo: Un alto el fuego verosímil en Hormuz desplomaría el Brent hacia los noventa dólares, aliviaría la inflación estadounidense y retrasaría la subida de octubre, rehabilitando la duración larga que hoy se castiga.
Punto ciego: El mercado cotiza el petróleo y la Reserva Federal y apenas precifica un corte efectivo de itrio, disprosio o terbio si Pekín endurece las licencias al cerrar el plazo de enero.
7. MERCADO CRIPTO, DIVISAS Y COMMODITIES
El Bitcoin cotiza en 84.164 dólares con una variación de +0,22 por ciento en veinticuatro horas y el Ethereum en 2.679,54 dólares con +0,11 por ciento; ambos se mantienen laterales mientras el diferencial de tipos reales absorbe el apetito especulativo. El oro se sitúa en el entorno de 4.262 dólares la onza, con un descenso cercano al 0,1 por ciento, penalizado por la fortaleza del dólar y por la subida de los tipos largos. El Brent BZ=F marca 105,59 dólares, un 0,95 por ciento por debajo de la referencia previa tras haber tocado 107 dólares con el ataque hutí. El EUR/USD rueda en 1,137 y el USD/JPY en 158,42, con el índice del dólar cerca de 101,28. El S&P 500 cierra en 7.704,13 puntos, casi plano, y el VIX se eleva hasta 15,67, un 3,23 por ciento más, señal de una cobertura cara pero no de pánico. La plata cotiza cerca de 63,5 dólares y el WTI en el entorno de 93 dólares.
8. INTELIGENCIA DE MERCADO — IDEAS BAJO ANÁLISIS
XOM, puntuación 8/10. Tesis: el margen de refinación y la producción estadounidense capturan la prima de Hormuz y del Mar Rojo sin depender de un solo estrecho. Riesgo principal: un pacto por fases que reabra Hormuz y recorte diez dólares al barril. Veredicto: mantener y reforzar en retrocesos hacia 105 dólares de Brent.
LMT, puntuación 8/10. Tesis: la alerta híbrida rusa sobre el Mediterráneo y el séptimo mes de hostilidades con Irán sostienen el ciclo de contratos occidentales. Riesgo principal: un recorte presupuestario estadounidense si el Congreso prioriza el servicio de la deuda al rearme. Veredicto: mantener.
GLD, puntuación 7/10. Tesis: el retroceso hacia 4.260 dólares ofrece reentrada táctica en un activo que sigue cubriendo la erosión monetaria y el riesgo de ruptura en el estrecho. Riesgo principal: un dólar más fuerte y un T-Note en el 5,4 por ciento. Veredicto: acumular por tramos.
XLE, puntuación 7/10. Tesis: el sector energético del S&P recoge el mismo choque de oferta que el crudo y reparte el riesgo entre productores, refinadores y servicios. Riesgo principal: una prohibición de exportación de diésel que distorsione los crack spreads. Veredicto: mantener.
ORCL, puntuación 4/10. Tesis: la cláusula de fuerza mayor en Nuevo México revela el cuello de botella eléctrico de la inteligencia artificial y no un fallo de demanda. Riesgo principal: más avisos de sobrecoste en el resto de la cartera de centros de datos. Veredicto: vigilar; no añadir.
MP, puntuación 6/10. Tesis: la tregua no desmonta el régimen chino de licencias sobre tierras raras de peso medio y pesado, y el valor estadounidense de minería es la cobertura industrial de esa palanca. Riesgo principal: una relajación real de las licencias que aplaste el precio del óxido. Veredicto: posición pequeña y disciplinada.
TLT, puntuación 3/10. Tesis: la duración larga estadounidense cobra el coste de un Tesoro que ya no encuentra demanda fácil en el tramo de siete a treinta años. Riesgo principal: un giro dovish si el Nowcast de Atlanta se hunde. Veredicto: infraponderar.
9. SÍNTESIS ESTRATÉGICA (OODA)
OBSERVAR La tregua comercial se alarga dos meses, el crudo permanece por encima de 105 dólares, el T-Bond a treinta años marca máximos de 2004 y la amenaza híbrida rusa alcanza el Mediterráneo occidental.
ORIENTAR El eje de la cartera no es el titular de la cumbre; es el precio del dinero cuando el petróleo alimenta la inflación y cuando Pekín conserva las tierras raras como arma de segundo golpe.
DECIDIR Priorizar energía, defensa y oro físico o cotizado frente a crecimiento de larga duración y frente a nombres de inteligencia artificial con riesgo de ejecución eléctrica.
ACTUAR No perseguir el rebote de las tecnológicas de centros de datos; escalonar compras en XOM, XLE y GLD; mantener LMT; dejar TLT fuera del núcleo; revisar MP solo como cobertura de suministro.
10. ACADEMIA
Guerra híbrida: Campaña que combina ciberataques, desinformación, saboteo de infraestructuras y presión migratoria para degradar a un Estado sin cruzar el umbral de la guerra convencional.
Empinamiento de la curva (steepening): Movimiento en el que los tipos largos suben más que los cortos, señal de prima de plazo, de oferta de papel soberano o de inflación esperada.
Fuerza mayor: Cláusula contractual que exime o aplaza obligaciones ante un evento irresistible; Oracle la invoca para cubrirse de retrasos de potencia eléctrica en un centro de datos.
Bab el-Mandeb: Estrecho entre el Mar Rojo y el golfo de Adén; quien lo cierra interrumpe el tráfico energético entre Asia, Europa y el Mediterráneo.
Riesgo de duración: Sensibilidad del precio de un bono a una variación de tipos; a mayor vencimiento, mayor pérdida de capital cuando el Tesoro a treinta años avanza.
AVISO LEGAL & FILOSOFÍA
Este es un informe para clientes de Consilia Strategy Spain SL y se basa en la filosofía de Soberanía Personal; elaborado parcialmente con IA, utiliza análisis cruzado de más de 50 fuentes de información públicas y privadas (OSINT/HUMINT). No constituye asesoramiento financiero regulado ni recomendación de compraventa. Las decisiones de inversión son responsabilidad exclusiva del lector. DYOR.
© Marcial Cuquerella | 2026 - Todos los derechos reservados.