
Orto en Madrid: 08:16
Ocaso en Madrid: 19:49
Santo del día: San Bruno
Presbítero de Colonia y fundador de la Orden de la Cartuja. Enseñó en la Galia, se retiró con sus discípulos al valle de la Cartuja y unió la soledad del eremita con la vida común del cenobita. Urbano II lo llamó a Roma. Murió en Calabria en 1101.
NÚMERO DEL DÍA
100
El G7 libera 100 millones de barriles de crudo y diésel en cuatro meses para tapar con papel un estrecho que la fuerza yemení acaba de cambiar de manos.
1. EL ANÁLISIS
El estrecho que abre el mar Rojo deja de estar bajo el fuego hutí. La retirada de los B-1 desde RAF Fairford, tras un incidente que Londres vincula a Teherán, confirma que la guerra ya toca bases europeas.
Sánchez disuelve las Cortes y convoca el 29 de noviembre para rescatar por la Diputación Permanente, donde suma 35 votos frente a 34, los decretos de vivienda que el Pleno rechazó, mientras decaen el techo de gasto de más de 226.000 millones y la quita autonómica de 83.000 millones. El eslogan de que la vivienda es un derecho y no un negocio ataca la propiedad privada, derecho natural muy anterior al decreto.
La navaja de Ockham nos dice que la explicación más sencilla es la que suele acertar: en este caso, según D. Guillermo de Ockham tendremos gobierno de Feijóo en diciembre. La teoría de juegos le da un 68% de posibilidades a esta opción, y sólo un 12% a repetición de Sánchez, un poco por encima (5%) de un cataclismo que impida que se celebren elecciones.
En estas condiciones se suele decir que las elecciones sólo las puede perder el PP con una mala campaña. En 2023 la estrategia del PSOE fue animar a que sus votantes salieran de casa alimentando el miedo a la ultraderecha, miedo que se vio confirmado cuando María Guardiola, candidata a presidenta de Extremadura, se negó a pactar con Vox usando los mismos argumentos que el PSOE.
Si PP y Vox se concentran en echar a Sánchez y no entran en las trampas de la izquierda, el cambio empieza el 30 de noviembre.
2. RESUMEN EJECUTIVO
Teatro de Operaciones: El Bab el-Mandeb cambia de manos a favor del Gobierno yemení y de Riad, Ormuz sigue cerrado por condiciones iraníes, y el G7 responde con 100 millones de barriles de papel.
Mercados & Capital: Las bolsas suben con el Nasdaq en récord, el diez años en el 5,31 % y el crudo a la baja por la liberación de reservas, con dos refinerías saudíes bajo impacto.
Frente Interno: La disolución de las Cortes tumba los Presupuestos y la quita de deuda, y deja la vivienda en manos de una Diputación Permanente con mayoría de gobierno.
3. TEATRO DE OPERACIONES
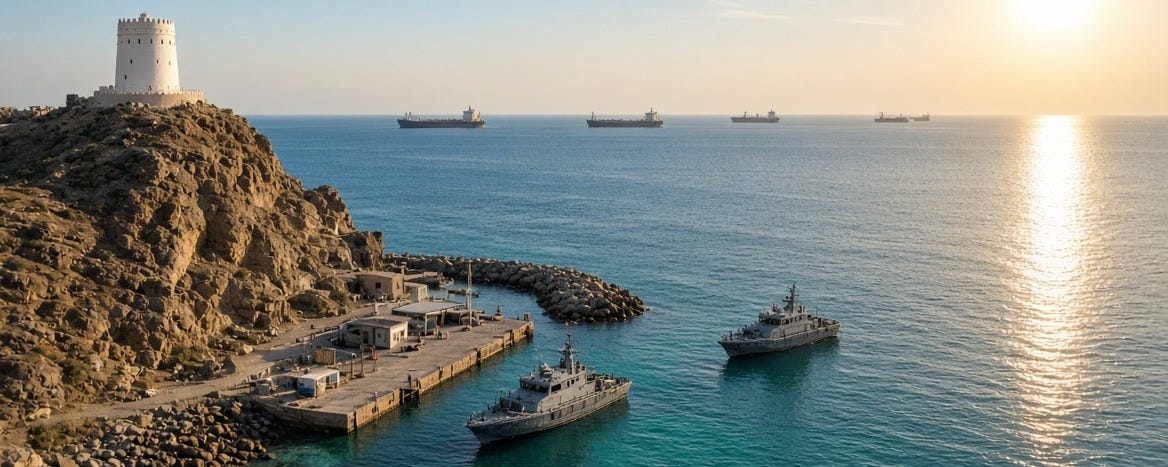
El Bab el-Mandeb queda en manos del Gobierno yemení — la ofensiva anunciada el 5 de octubre expulsa a los hutíes del estrecho y Riad promete apoyo operacional hasta la eliminación de la milicia.
Ormuz permanece cerrado por las siete condiciones de Teherán — el presidente del Parlamento iraní exige el cumplimiento del memorando de junio, y al menos siete petroleros han sido golpeados en una semana.
Dos refinerías saudíes reciben impacto y el tubo Este-Oeste carece de parte firme — los hutíes reivindican un ataque con misiles y drones contra una instalación de Aramco en Riad.
Estados Unidos retira los B-1 de RAF Fairford — la salida sigue a un incidente de seguridad que las autoridades británicas vinculan a Teherán.
Flávio Bolsonaro aventaja a Lula en la primera vuelta de Brasil — 47,03 % frente a 45,16 %, con la segunda vuelta fijada para el 25 de octubre y sin precedente de remontada del segundo desde 1985.
4. MERCADOS & CAPITAL
La renta variable americana cierra al alza con el tramo largo en venta — el Nasdaq marca récord y el diez años se asienta en el 5,31 %, máximo desde abril de 2002, con subastas de diez y treinta años esta semana.
El ISM de servicios cede a 54,9 y el componente de precios sube — las empresas señalan el combustible de la guerra y la disrupción de Ormuz como coste dominante.
El G7 acuerda liberar 100 millones de barriles de crudo y diésel — el desembolso se reparte en cuatro meses, con el diésel concentrado en los primeros veinte días, y el crudo cede en la sesión.
Aramco recorta en 3 dólares el Arab Light de noviembre hacia Asia — el descuento es el más amplio desde junio de 2020 y confirma que Riad defiende cuota mientras el estrecho sigue en disputa.
OpenAI negocia una ronda de 30.000 millones a una valoración de 1,4 billones — MGX y BlackRock figuran entre los anclas, y la salida a bolsa queda aplazada al menos hasta el año próximo, en una semana de resultados cuyo nombre propio es PepsiCo.
5. FRENTE INTERNO
Sánchez disuelve las Cortes y convoca elecciones para el 29 de noviembre — el decreto se publica en el BOE, la campaña oficial arranca el 13 de noviembre y el Rey fue informado antes del viaje a Finlandia.
Los decretos de vivienda pasan a la Diputación Permanente — el Gobierno suma 35 votos frente a 34, sin depender de Junts, y el Consejo de Ministros los reproduce como real decreto ley.
Decae el techo de gasto de más de 226.000 millones — el proyecto de Presupuestos de 2027, con un alza del 6,6 %, queda suspendido, y la legislatura se cierra sin cuentas nuevas.
La quita de 83.252 millones de deuda autonómica no llega a puerto — las comunidades cargan de nuevo con unos 6.700 millones de servicio, y el modelo de financiación prometido desde 2009 se detiene.
Ferraz fija el lema de que la vivienda es un derecho y no un negocio — los sondeos sitúan a PP y Vox por encima de 200 escaños, los sindicatos amenazan con una huelga general de otoño y Ceuta sigue en el pasivo de la legislatura.
6. RED TEAMING
¿Y si estamos equivocados?: La expulsión hutí del Bab el-Mandeb puede ser un repliegue táctico, y el parte de la mañana siguiente puede devolver el cabo al fuego. En ese caso, la tesis de reapertura parcial del mar Rojo se rompe y el descuento de Aramco se lee como señal de daño, no de cuota.
Escenario alternativo: Si Irán acepta un corredor táctico en Ormuz a cambio de alivio parcial y el tubo Este-Oeste opera con normalidad, los 100 millones de barriles del G7 sobran, el Brent pierde el nivel de 100 y la renta variable extiende el récord con el bono todavía caro.
Punto ciego: El mercado cotiza el barril y descuida el diésel. La liberación del G7 concentra el gasóleo en veinte días porque la refinería, y no el yacimiento, es el cuello de la guerra. Un segundo impacto en Ras Tanura o en Yanbu cambia el cálculo con el crudo todavía plano.
7. MERCADO CRIPTO, DIVISAS Y COMMODITIES
El bitcoin cotiza en 85.303 dólares, con una caída del 1,07 % en la sesión, y el ethereum se mueve en el entorno de 2.716 dólares, con un retroceso cercano al 0,5 %. El oro queda en 4.146 dólares la onza, un 0,25 % abajo, contenido por el diez años en el 5,31 %. El Brent BZ=F marca 100,46 dólares, un 0,14 % arriba en la apertura, con rango de 100,12 a 100,98 y último cruce en 100,32. El WTI de noviembre se sostiene en 89,44. El euro cambia a 1,121 dólares. El dólar yen se mantiene en 158,20, cerca de la zona en la que Tokio ya ha verbalizado malestar. El S&P 500 cerró en 7.773,95 y los futuros abren en 7.836. El VIX cotiza en 15,52. El diferencial francoalemán, en el entorno de 130 puntos básicos, y el adelanto español añaden prima al euro. La plata ronda los 61,6 dólares.
8. INTELIGENCIA DE MERCADO — IDEAS BAJO ANÁLISIS
ExxonMobil (XOM), puntuación 7/10. La tesis es que dos estrechos en disputa y dos refinerías bajo impacto valen más que 100 millones de barriles de papel. El riesgo principal es una reapertura táctica de Ormuz combinada con el tubo Este-Oeste en servicio. Veredicto: mantener y añadir en retrocesos hacia la zona de los 95 dólares del Brent.
Rheinmetall (RHM), puntuación 6/10. La tesis es el presupuesto militar ruso de 2027 en 205.000 millones de dólares y el paquete alemán de 1.500 millones a Kiev, de los cuales 1.100 son ayuda militar. El riesgo principal es una pausa de paquetes por la distensión Trump-Xi. Veredicto: mantener, sin ampliar hasta el acta de la Fed. Banco Santander
(SAN), puntuación 5/10. La tesis es que la disolución frena el techo de gasto y la quita, y alivia el pasivo fiscal del soberano. El riesgo principal es el real decreto de vivienda en la Diputación Permanente y una prima de campaña sobre el bono español. Veredicto: neutral hasta el BOE de hoy.
Oro físico, puntuación 4/10. La tesis de cobertura choca con un diez años en máximos de veinticuatro años. El riesgo principal es un segundo impacto en refinería que reabra la demanda de refugio. Veredicto: no añadir. Quedan fuera de la lista las apuestas de vencimiento cero, las opciones descubiertas y la cripto sin flujo.
9. SÍNTESIS ESTRATÉGICA (OODA)
OBSERVAR. El Bab el-Mandeb cambia de controlador. Ormuz sigue condicionado. Dos refinerías saudíes han sido golpeadas. El G7 suelta 100 millones de barriles. El diez años cierra en el 5,31 %. España vota el 29 de noviembre y la Diputación Permanente hereda la vivienda.
ORIENTAR. El estrecho, la refinería y el tubo mandan sobre el comunicado. La curva manda sobre el récord del Nasdaq. En España, la disolución corta gasto y quita, y concentra el riesgo en un decreto de propiedad.
DECIDIR. Se conserva la energía física y el dólar. Se reduce la duración. Se congela la ampliación en cíclicos españoles hasta conocer el texto del BOE. Se trata el oro como cobertura ya pagada, no como compra nueva.
ACTUAR. Revisar la exposición a refinación y a fletes antes de la apertura europea. Anotar la subasta americana de diez y treinta años como prueba de demanda real. Leer el decreto de vivienda de hoy como riesgo de balance, no como relato de campaña.
10. ACADEMIA
Bab el-Mandeb. Estrecho entre Yemén y Yibuti que abre el mar Rojo hacia el Índico. Quien lo controla pone precio al desvío por el cabo de Buena Esperanza.
Liberación de reservas estratégicas. Venta coordinada de barriles públicos para deprimir el precio de pantalla. No repone una refinería ni abre un estrecho.
Diputación Permanente. Órgano que sustituye al Pleno con las Cámaras disueltas. Convalida o deroga reales decretos ley con una aritmética distinta de la del hemiciclo.
Componente de precios del ISM. Subíndice que mide lo que las empresas pagan por insumos. Una lectura al alza con el titular a la baja describe estanflación de guerra, no enfriamiento limpio.
Descuento Arab Light. Rebaja del crudo saudí de referencia hacia Asia. Una rebaja amplia con el estrecho en disputa señala defensa de cuota y daño comercial a la vez.
AVISO LEGAL & FILOSOFÍA
Este es un informe para clientes de Consilia Strategy Spain SL y se basa en la filosofía de Soberanía Personal; elaborado parcialmente con IA, utiliza análisis cruzado de más de 50 fuentes de información públicas y privadas (OSINT/HUMINT). No constituye asesoramiento financiero regulado ni recomendación de compraventa. Las decisiones de inversión son responsabilidad exclusiva del lector. DYOR.
© Marcial Cuquerella | 2026 - Todos los derechos reservados.