
Orto en Madrid: 08:11
Ocaso en Madrid: 19:57
Santo del día: Santa Teresa del Niño Jesús
Doctora de la Iglesia y patrona de las misiones. Carmelita de Lisieux, murió a los veinticuatro años el 30 de septiembre de 1897 y enseñó el camino de la infancia espiritual. Pío XI la llamó la estrella de su pontificado.
NÚMERO DEL DÍA
46
Las instalaciones iraníes en alerta máxima. Miden la distancia real entre el discurso de Doha y la logística del Golfo.
1. EL ANÁLISIS
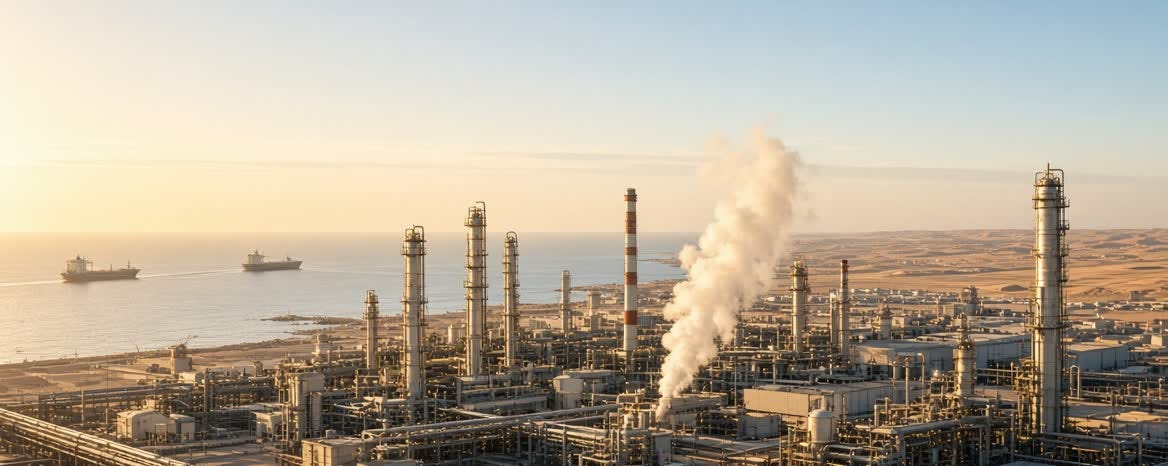
El ataque de las fuerzas armadas yemeníes contra la ciudad petrolera de Abqaiq, en el este de Arabia Saudí. Abqaiq es el nudo del crudo ligero saudí. Un golpe allí, aunque sea limitado, reabre el miedo de los dos estrechos y encarece el gasóleo en un trimestre en el que el diésel ya venía tensionado.
El PIB fue revisado al alza, el déficit comercial de bienes se amplió, el ADP superó el consenso y los inventarios de crudo de la EIA mostraron una acumulación mayor de la prevista. El mercado descontó el buen dato de inflación. El crudo manda la sesión de energía, el tipo real manda la sesión en general, y el ISM manufacturero, las peticiones de desempleo y los resultados de Nike marcan el catalizador doméstico de hoy.
El Gobierno congela la actualización del precio de alquiler hasta 2028 cuando el alquiler supera el índice oficial, alarga la protección frente al desahucio hasta 2030, pero a la vez recorta un plan de vivienda social con fondos europeos tras desviar esa partida a más pensiones.
2. RESUMEN EJECUTIVO
Teatro de Operaciones: Abqaiq bajo fuego, Ormuz y Bab el-Mandeb bajo presión hutí, Irán con 46 instalaciones en alerta y la respuesta de Washington ya entregada al ministro de Exteriores iraní en el canal de Doha.
Mercados & Capital: Las bolsas cerraron mixtas, los treasuries cedieron pese al PCE blando, el crudo subió y el oro cedió en la sesión; la apertura europea llega con el Brent bajo los 98 dólares y el futuro americano en positivo.
Frente Interno: El decreto de vivienda interviene el contrato y el desahucio, el tope del gas crea un déficit que pagará el usuario, y la visita de Macron coincide con la advertencia del Rey sobre Ceuta.
3. TEATRO DE OPERACIONES
Abqaiq recibe el golpe hutí — El ataque contra la ciudad petrolera del este saudí devuelve a la prima de riesgo el nudo que procesa el crudo ligero del Reino.
Ormuz registra el impacto sobre un petrolero — El proyectil del 29 de septiembre confirma que el estrecho sigue siendo palanca de negociación y no corredor neutral.
Los hutíes y las milicias somalíes estrechan la sociedad — El control del Bab el-Mandeb gana profundidad africana y complica el seguro y el desvío por el Cabo.
Irán mantiene 46 instalaciones en alerta — La propuesta de siete días sigue sin cierre y la logística nuclear y energética pesa más que el intercambio de Doha.
Ucrania arrastra un agujero de financiación mientras Rusia prepara el invierno — La campaña híbrida contra la retaguardia europea y la energía ucraniana fijan el coste de la inacción aliada antes de cualquier comunicado.
4. MERCADOS & CAPITAL
El PCE blando no doblegó la curva — El mercado cobró la revisión al alza del PIB, el ADP fuerte y la prima del Golfo, y dejó los treasuries a la baja.
La EIA registró una acumulación de crudo superior al consenso — El build no borró la subida del barril porque el riesgo de Abqaiq y Ormuz domina el inventario.
Los mediadores entregaron la respuesta de Washington al ministro iraní — El canal diplomático permanece abierto y el precio del gasóleo ya descuenta el fracaso parcial.
El calendario del 1 de octubre concentra el ISM, las peticiones y Nike — La manufactura americana y el consumo discrecional deciden si el rebote del futuro tiene suelo.
España y Francia colocan papel con el bono alemán en zona de 3,58 % — La oferta europea llega con el tipo largo americano por encima del 5,2 % y sin margen para un relato complaciente.
5. FRENTE INTERNO
El decreto congela rentas y alarga el veto al desahucio — La norma limita las actualizaciones hasta 2028 si el alquiler supera el índice y extiende la protección frente al desahucio hasta 2030.
El pequeño propietario carga el grueso de la intervención — El discurso apunta a los fondos buitre, sin más, y la letra aprieta al ahorrador familiar que sostiene la oferta.
El tope del gas genera un déficit de unos 200 millones — El usuario lo pagará con un interés del 3,22 % y la salida de la tarifa regulada queda penalizada.
El Rey recuerda a Macron que Ceuta no es una carga solo española — La visita de Estado francesa coincide con la presión migratoria. El Rey fue muy claro, mencionando el evento como un “ataque a la soberanía de nuestras fronteras“.
El plan de vivienda social con fondos europeos cae un 21 % — La partida fue usada para pensiones y el Estado ya ha inyectado más de 40.000 millones este año en la Seguridad Social.
6. RED TEAMING
¿Y si estamos equivocados?: El ataque a Abqaiq puede ser un golpe de señal, sin daño duradero a la capacidad de procesamiento, y el build de la EIA más el canal de Doha pueden devolver el barril a la banda previa en pocas sesiones.
Escenario alternativo: Un cierre táctico de siete días en Ormuz, aunque sea incompleto, comprimiría la prima, castigaría la energía y reabriría el apetito por duración justo cuando el PCE blando aún no ha sido cobrado del todo.
Punto ciego: El agujero de financiación de Ucrania y el reconocimiento estadounidense de armas en órbita quedan fuera del precio del riesgo europeo, igual que el coste moral de una frontera de Ceuta abandonada a la fuerza y a la trata.
7. MERCADO CRIPTO, DIVISAS Y COMMODITIES
El bitcoin cotiza en torno a 84.247 dólares, con una variación próxima al 1,5 % en veinticuatro horas, y el ethereum se mueve cerca de 2.685 dólares, con un avance residual del 0,16 % sobre el cierre previo. El oro de la cinta de apertura ronda los 4.217 dólares la onza, con un rebote del 0,7 % después de un septiembre de cesión superior al 6 % y de un cierre de sesión en el que el metal cedió terreno. El Brent del contrato BZ=F aparece en pantalla en 97,31 dólares, un 0,73 % por debajo del ajuste, tras haber cerrado la víspera cerca de 97,90 dólares con el WTI en el entorno de 90 dólares. El euro cambia a 1,1325 dólares, con una cesión marginal, y el dólar compra 158,11 yenes, con el yen todavía débil frente al diferencial de tipos. El futuro del S&P 500 abre en 7.763 puntos, un 0,62 % arriba, después de un cierre del índice en 7.651,54 puntos y de un septiembre de leve retroceso mensual. El VIX se sitúa en 16,34, con un alza del 1,87 %, un nivel de cautela y no de pánico. El bono americano a diez años ronda el 5,29 %. La plata, cerca de 60 dólares, y el complejo del gasóleo merecen vigilancia porque el ataque a Abqaiq y el seguro del Mar Rojo se transmiten antes al destilado medio que al barril de referencia.
8. INTELIGENCIA DE MERCADO — IDEAS BAJO ANÁLISIS
ExxonMobil (XOM) recibe una puntuación de 7 sobre 10. La tesis es la prima de los dos estrechos sobre un productor con balance y refino integrado. El riesgo principal es una desescalada creíble en Doha que comprima el barril sin daño en Abqaiq. El veredicto es mantener una sobreponderación táctica con tamaño definido.
Shell (SHEL) recibe un 7 sobre 10 por la misma tesis, con mayor sensibilidad al gas y al trading. El riesgo principal es un build persistente de inventarios y un invierno europeo suave. El veredicto es mantener, sin añadir en la primera vela de pánico.
Lockheed Martin (LMT) recibe un 6 sobre 10. La tesis es el rearme y la zona gris europea y del Golfo, con el reconocimiento de armas en órbita como telón de fondo. El riesgo principal es un recorte presupuestario americano tras el ciclo electoral. El veredicto es vigilar y no perseguir.
El oro físico o el vehículo GLD recibe un 6 sobre 10 como cobertura del doble estrecho y de la legitimidad monetaria. El riesgo principal es un tipo real anclado por encima del 5 % que vuelva a castigar el metal, como ya ocurrió en septiembre. El veredicto es posición táctica.
Merlin Properties (MRL) y el conjunto de las socimis residenciales españolas reciben un 3 sobre 10. La tesis de infraponderación descansa en la congelación de rentas hasta 2028 y en el alargamiento de la protección frente al desahucio hasta 2030, un ataque directo a la propiedad y a la oferta. El riesgo principal de esa infraponderación es un apoyo parlamentario fallido que tumbe el decreto. El veredicto es evitar el sector hasta que la letra del BOE quede clara.
9. SÍNTESIS ESTRATÉGICA (OODA)
OBSERVAR. Abqaiq ha sido atacada, Ormuz ha registrado un impacto sobre un petrolero, el Bab el-Mandeb sigue en manos hutíes con ramificación somalí, Irán sostiene 46 instalaciones en alerta y el PCE blando no frenó la subida de los rendimientos.
ORIENTAR. El orden correcto va del estrecho y de la refinería a la cancillería, y de la logística del gasóleo a la doctrina de la desescalada. En España, el decreto trata la vivienda familiar como variable de decreto y no como propiedad.
DECIDIR. La cartera privilegia la energía de calidad y la cobertura en oro frente a la duración larga y frente al alquiler intervenido. La dignidad de la persona y la libertad de empresa entran en el cálculo: un régimen de precios administrados rompe la oferta y empuja al ahorrador fuera del mercado.
ACTUAR. Revisar el tamaño de la energía antes del ISM, no añadir duración con el diez años americano en 5,29 %, y tratar el decreto español como riesgo regulatorio vivo hasta la votación del Congreso.
10. ACADEMIA
Chokepoint. Estrecho o nudo cuya interrupción altera el flujo mundial de energía o grano. Ormuz y Bab el-Mandeb son los dos chokepoints de esta sesión.
PCE. Índice de gasto en consumo personal, medida de inflación preferida por la Reserva Federal. Un registro blando no basta si el crecimiento y la prima geopolítica empujan el tipo.
Build de inventarios. Acumulación semanal de crudo superior a la prevista. Señala holgura aparente de oferta y pierde fuerza cuando el riesgo es de interrupción física.
Real decreto-ley. Norma del Gobierno con rango de ley que entra en vigor de inmediato y exige convalidación del Congreso. Es el vehículo del paquete de vivienda.
Zona gris. Hostilidad por debajo del umbral del artículo 5: drones, cables, milicias y seguro marítimo. Europa aún no tiene doctrina de respuesta para ese tramo.
AVISO LEGAL & FILOSOFÍA
Este es un informe para clientes de Consilia Strategy Spain SL y se basa en la filosofía de Soberanía Personal; elaborado parcialmente con IA, utiliza análisis cruzado de más de 50 fuentes de información públicas y privadas (OSINT/HUMINT). No constituye asesoramiento financiero regulado ni recomendación de compraventa. Las decisiones de inversión son responsabilidad exclusiva del lector. DYOR.
© Marcial Cuquerella | 2026 - Todos los derechos reservados.